Najważniejsze
|
Newsy
|
Recenzje
28 września 2026
Apple został liderem sprzedaży smartfonów w kanale operatorskim w Europie w II kwartale 2026 r. Jednocześnie operatorzy zwiększyli udział w całym rynku. Według Counterpoint Research kryzys cen pamięci mocniej uderza w tanie telefony, które mają większe znaczenie w sprzedaży poza sieciami komórkowymi.
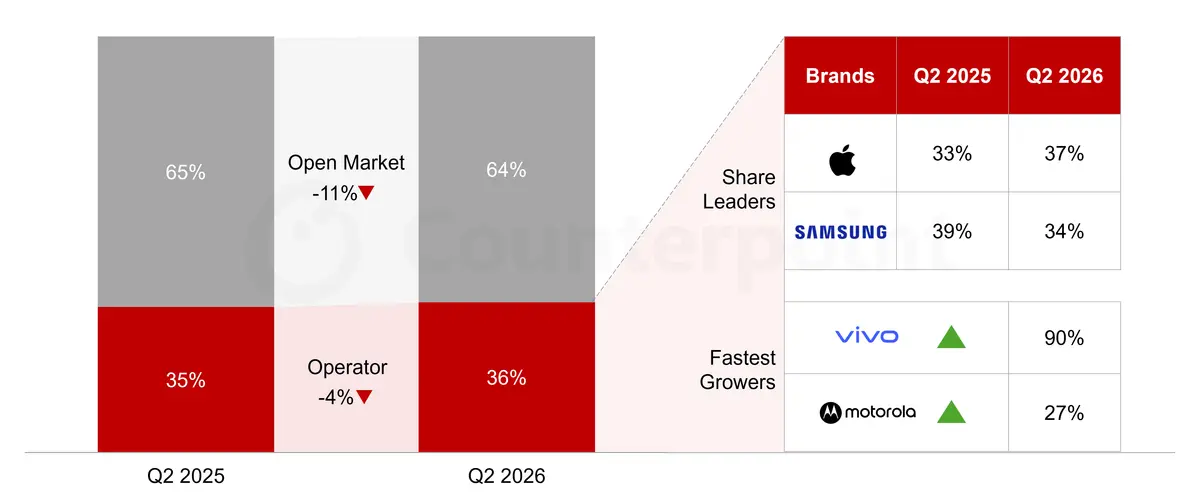
W II kwartale europejska sprzedaż smartfonów spadła o 8% rok do roku. U operatorów zmniejszyła się o 4%, natomiast poza ich kanałem aż o 11%. W efekcie udział operatorów w sprzedaży telefonów wzrósł z 35% do 36%, a udział pozostałych sprzedawców zmalał z 65% do 64%.
Operatorzy zwiększają więc swoją część rynku mimo spadku liczby sprzedawanych urządzeń. Pomaga im struktura sprzedaży: klienci częściej kupują telefony w ramach umów, a większą rolę odgrywają droższe urządzenia oraz marki takie jak Apple, Samsung i Google.
Najważniejszą zmianą wśród producentów jest zamiana miejsc na szczycie. Udział Apple w sprzedaży smartfonów u europejskich operatorów wzrósł z 33% do 37%, podczas gdy Samsung zanotował spadek z 39% do 34%. Rok wcześniej Samsung miał sześć punktów procentowych przewagi. Teraz Apple prowadzi o trzy punkty.
|
Producent |
Udział u operatorów w II kw. 2025 |
Udział u operatorów w II kw. 2026 |
Zmiana |
|
Apple |
33% |
37% |
+4 pkt proc. |
|
Samsung |
39% |
34% |
−5 pkt proc. |
Obie firmy odpowiadały łącznie za 71% smartfonów sprzedawanych przez operatorów w analizowanym kwartale.
Najszybciej rosła natomiast sprzedaż vivo – o 90% rok do roku. Drugą wyróżniającą się marką była Motorola ze wzrostem o 27%. Counterpoint wiąże ich wyniki z umacnianiem pozycji w ofertach kluczowych europejskich operatorów. To zmiana względem II kwartału 2025 r., kiedy najszybciej w tym kanale rozwijały się Google i HONOR.
Jan Stryjak, analityk Counterpoint Research, wskazuje, że załamanie segmentu najtańszych smartfonów związane z cenami pamięci relatywnie sprzyja operatorom, których sprzedaż jest mocniej skoncentrowana na droższych urządzeniach.
Counterpoint przewiduje, że udział operatorów może dalej rosnąć w kolejnych kwartałach, ponieważ problemy segmentu budżetowego utrzymują się. Jednocześnie niezależni sprzedawcy zwiększają aktywność promocyjną. Obniżki mogą częściowo złagodzić wzrost cen telefonów i pobudzić sprzedaż poza kanałem operatorskim.